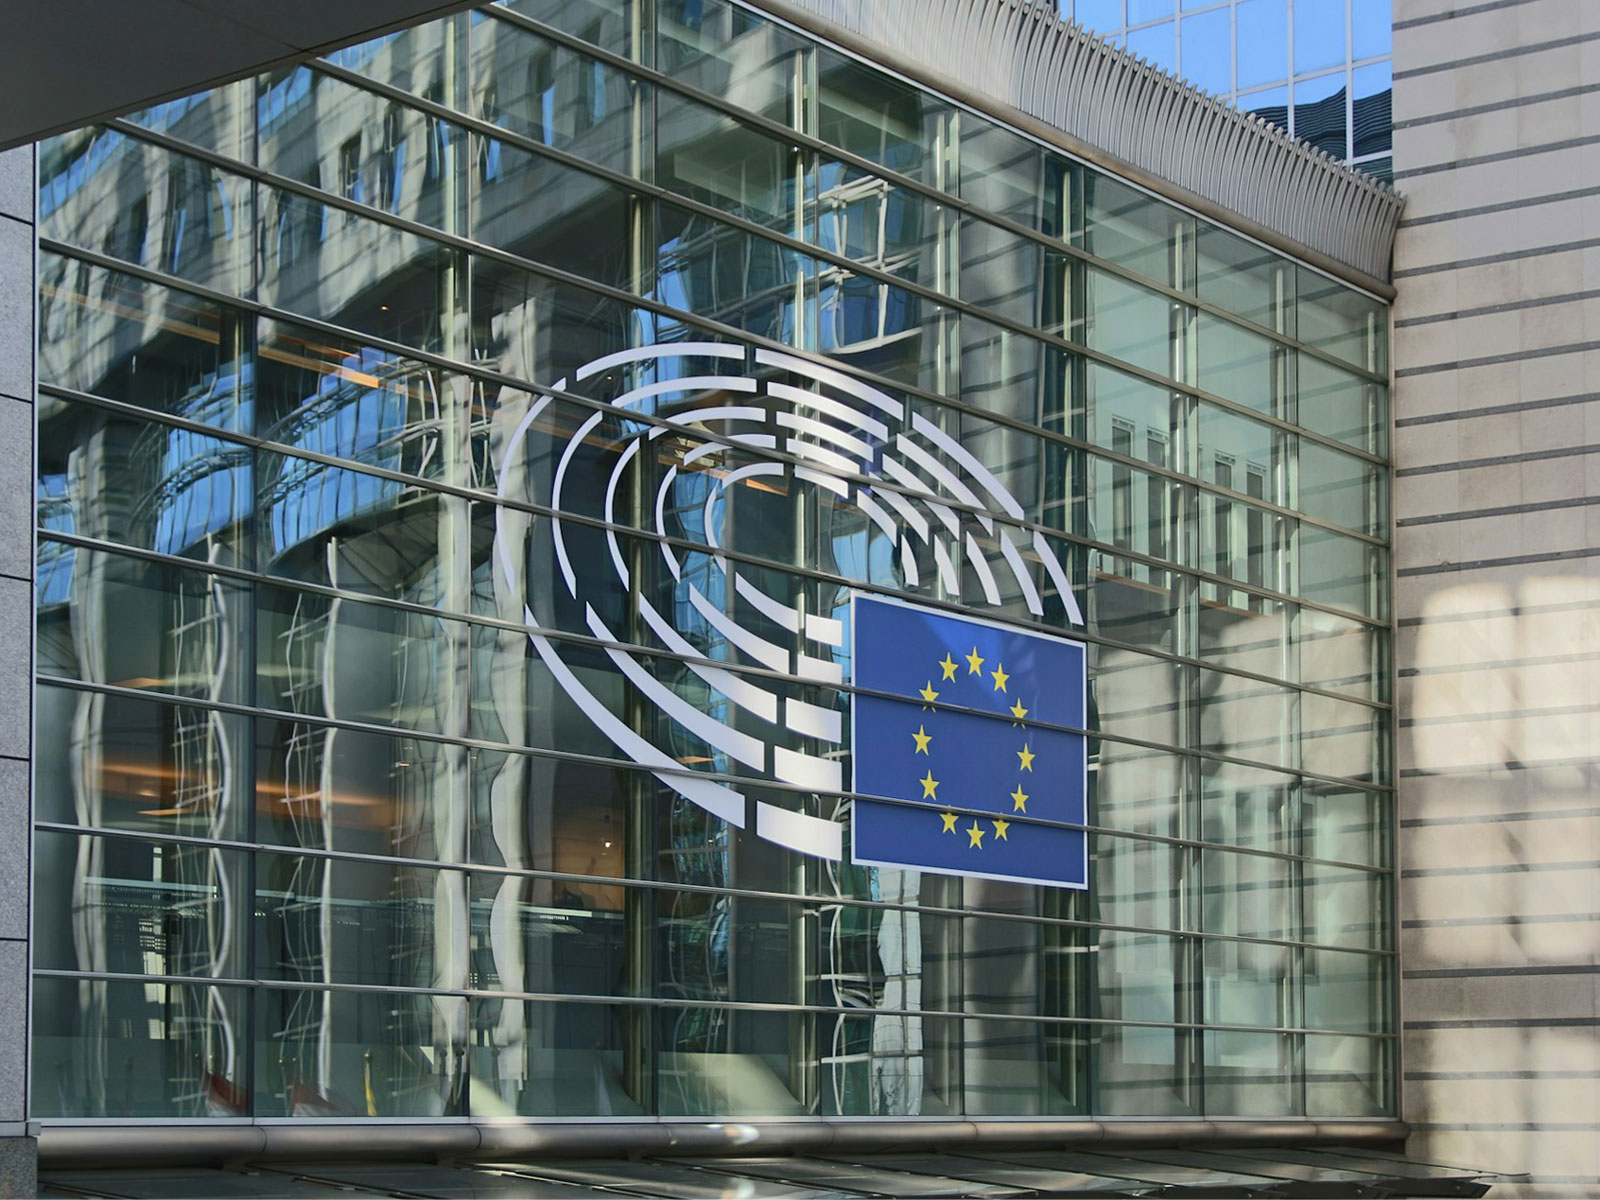
La CSRD (Corporate Sustainability Reporting Directive), adottata dal Parlamento Europeo nel novembre 2022, sostituisce la NFRD (Non-Financial Reporting Directive) ed impone alle aziende di redigere un bilancio di sostenibilità nel quale vengono affrontate le tre aree: ecologia e ambiente (E), aspetti sociali (S) e governance (G).
A supporto di questa direttiva, l’EFRAG (European Financial Reporting Advisory Group) ha sviluppato gli ESRS (European Sustainability Reporting Standards), il quadro normativo che definisce i criteri per la raccolta, analisi e comunicazione dei dati ESG. Il framework ESRS è articolato in 12 standard tematici, suddivisi in quattro aree: generale, ambiente, sociale e governance. L’adozione di standard comuni garantisce coerenza e comparabilità delle informazioni tra aziende di settori e paesi diversi. Due i temi chiave introdotti:
- La doppia materialità richiede alle aziende di considerare e rendicontare sia l’impatto dei fattori di sostenibilità sull’azienda (materialità finanziaria: outside-in) con un focus su rischi e opportunità per l’azienda, sia l’impatto dell’azienda sull’ambiente e la società (materialità d’impatto: inside-out) con focus sugli effetti delle attività aziendali sugli stakeholder e l’ecosistema.
- La Corporate Sustainability Due Diligence Directive (CSDDD o CS3D) emanata nel 2024 impone alle imprese obblighi di due diligence in materia di sostenibilità con l’obiettivo di garantire che le aziende identifichino, prevengano, mitighino e riducano al minimo gli impatti negativi sui diritti umani e sull’ambiente lungo l’intera catena del valore.
Il VSME (Voluntary Sustainability Reporting Standards for Non-listed SMEs), pubblicato da EFRAG nel dicembre 2024, è rivolto alle PMI (Piccole e Medie Imprese) non soggette alla CSRD. Questo quadro di rendicontazione volontaria è pensato per aiutare le aziende a integrare la rendicontazione ESG nei propri processi in modo semplice ed efficace. Il VSME è strutturato in 2 moduli: un Modulo Base (obbligatorio con 11 criteri) e un Modulo Completo (facoltativo con 9 criteri). L’adozione del VSME consente alle PMI di comunicare in modo chiaro ed efficace le proprie performance ESG a clienti, fornitori, investitori e altri stakeholder.
Il 3 aprile 2025, il Parlamento Europeo ha votato a favore della misura “Stop-the-Clock” e, attraverso l’approvazione di una parte del pacchetto Omnibus, ha modificato le soglie dimensionali delle imprese interessate e posticipato le scadenze per la rendicontazione di sostenibilità secondo la CSRD e per gli obblighi di due diligence previsti dalla CSDDD. Non si tratta di un passo indietro, ma piuttosto di un’opportunità per sfruttare al meglio il tempo disponibile per adeguarsi alle nuove regole. La rendicontazione di sostenibilità rappresenta un passo verso una maggiore trasparenza delle performance ESG aziendali, portando benefici in termini di posizionamento strategico, reputazione e competitività.